
Du soleil presque toute l'année, la mer à deux pas, une vie plus douce et moins chère… et en prime, un impôt de 7 % sur tes revenus étrangers pendant 10 ans. Dit comme ça, ça ressemble presque à une publicité. Et pourtant, ce régime existe bel et bien, et il est même devenu plus accessible en 2026. On t'explique comment il fonctionne, pourquoi c'est une vraie opportunité, et surtout ce qui change selon que tu viennes de France ou de Suisse. Parce que, tu vas le voir, ce n'est pas du tout la même histoire. 🌅
🍋 Le régime à 7 %, en clair
L'Italie a créé ce régime (article 24-ter du TUIR) pour attirer des retraités étrangers dans les petites communes du Sud. Le principe est simple : si tu transfères ta résidence en Sicile et que tu perçois une pension de l'étranger, tu peux choisir de payer un impôt forfaitaire de 7 % à la place de l'impôt italien classique, qui monte vite à 23 %, puis 33 % et plus.
Et ce n'est pas tout :
- Le taux s'applique à tous tes revenus de source étrangère, pas seulement ta pension : dividendes, intérêts, loyers d'un bien resté au pays…
- Il est valable 10 ans : l'année de ton arrivée, plus les 9 suivantes.
- Tu es dispensé de déclarer tes comptes et placements étrangers (le fameux formulaire RW), et tu ne paies pas les impôts italiens sur le patrimoine détenu à l'étranger (IVIE et IVAFE).
- Tu peux exclure un ou plusieurs pays du régime si c'est plus avantageux pour toi. On verra que ce détail change tout pour les Suisses.
✨ La bonne nouvelle de 2026 : plus de communes éligibles
Jusqu'ici, il fallait s'installer dans une commune de moins de 20 000 habitants. Depuis le 7 avril 2026, le plafond est passé à 30 000 habitants.
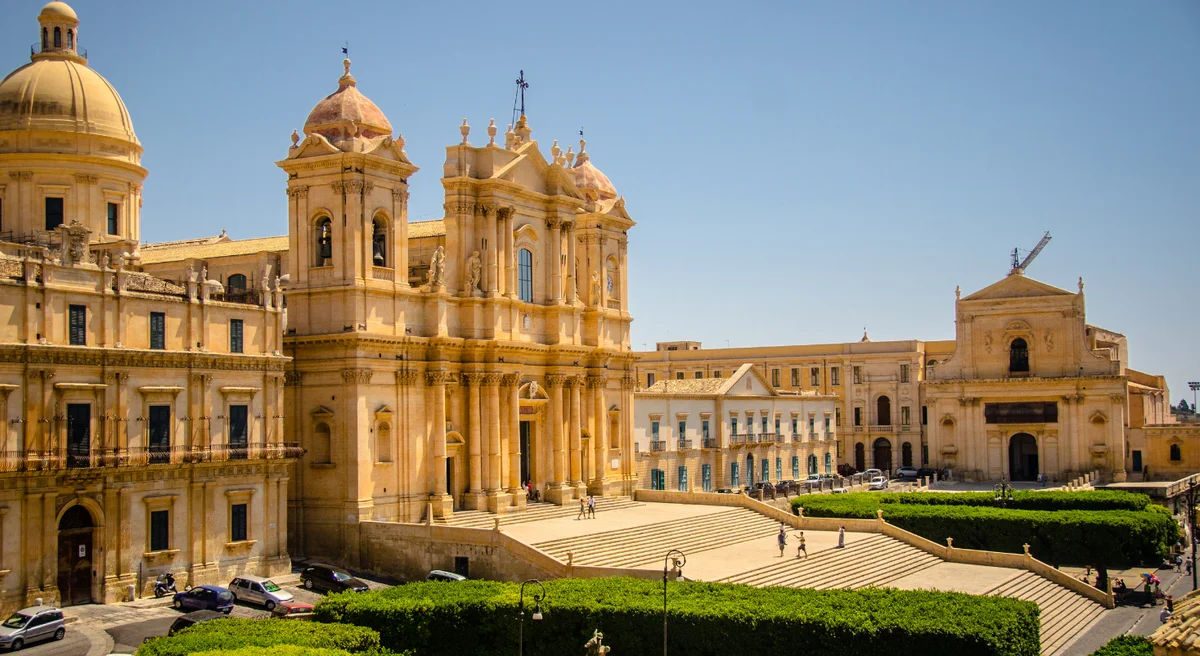
Concrètement, ça change beaucoup de choses. Des villes pleines de charme et bien équipées, comme Noto, entrent désormais dans le régime. Ça veut dire plus de choix, plus de services, et souvent un hôpital pas trop loin. Les grandes villes (Palerme, Catane, Messine, Syracuse, Raguse…) restent en dehors.
✅ Les conditions à remplir
Pour en profiter, il faut cocher toutes les cases :
- Percevoir une pension versée par un organisme étranger. Une pension uniquement italienne ne suffit pas.
- Ne pas avoir été résident fiscal en Italie au cours des 5 années précédentes.
- Venir d'un pays qui échange des informations fiscales avec l'Italie. C'est le cas de la France et de la Suisse.
- Transférer réellement ta résidence dans une commune éligible du Sud, dont toute la Sicile, de 30 000 habitants maximum.
Côté démarches, pas besoin de demande préalable : l'option se choisit directement dans ta déclaration de revenus italienne, l'année de ton installation. L'impôt se paie ensuite en une seule fois, à l'échéance du solde, fin juin.
Jusque-là, tout le monde est logé à la même enseigne. C'est maintenant que les chemins se séparent. 👇
🇫🇷 Tu viens de France : attention à la double imposition
Le régime à 7 % règle ton impôt en Italie. Mais la convention fiscale franco-italienne laisse à la France le droit d'imposer une bonne partie des pensions françaises. Tout dépend donc du type de ta retraite :
- Une pension de la fonction publique (État, collectivités) reste imposée uniquement en France. Le 7 % ne la concerne pas.
- Les pensions CNAV et Agirc-Arrco peuvent être imposées dans les deux pays. Or, avec le régime à 7 %, l'Italie ne déduit pas l'impôt déjà payé en France. Le gain peut alors être faible, voire nul.
- En revanche, pour une retraite privée non visée par la convention, ou pour des revenus de patrimoine étranger, le régime devient vraiment très intéressant.
Les bons réflexes : côté France, l'option pour le taux moyen évite d'être imposé au taux minimum de 20 % en tant que non-résident. Et le régime italien permet d'exclure la France si le calcul classique (avec crédit d'impôt) t'est plus favorable.
Santé : tu demandes le formulaire S1 à ta caisse française, puis tu t'inscris au système de santé italien. En échange, une cotisation maladie reste prélevée sur ta pension (autour de 3 à 4 %), mais tu ne paies plus la CSG ni la CRDS.
🇨🇭 Tu viens de Suisse : pas de double imposition, mais des choix à faire
Bonne nouvelle : la convention entre l'Italie et la Suisse attribue tes rentes (AVS, LPP, 3e pilier) uniquement à l'Italie. Pas de double imposition.
Et l'Italie applique déjà, sans régime spécial et dans n'importe quelle commune, un impôt de 5 % sur l'AVS et la LPP, en rente comme en capital. Pour ces rentes-là, le 7 % est donc… moins intéressant.
Le 3e pilier, lui, n'a pas droit aux 5 %. Au régime normal, l'Italie le traite comme une pension classique :
- en rente, il est imposé au barème italien, qui commence à 23 % ;
- en capital, il est imposé à part, à un taux calculé sur tes revenus italiens des années précédentes. Pour quelqu'un qui vient d'arriver, ça revient en pratique à environ 23 % (point à faire confirmer par un fiscaliste) ;
- pour le 3b, il n'y a pas de position officielle : en général, seul le rendement serait imposé.
Avec le régime à 7 %, ton 3e pilier passe à 7 %… mais ton AVS et ta LPP aussi. Et on ne peut pas choisir revenu par revenu : on inclut ou on exclut toute la Suisse. Concrètement, tu as trois options :
- Sans le 7 % (ou Suisse exclue) : AVS et LPP à 5 %, 3e pilier à environ 23 % et plus, placements suisses au régime normal (26 %).
- Avec le 7 % (Suisse incluse) : tout à 7 %, AVS, LPP, 3e pilier et placements.
- Retirer ton 3e pilier avant de quitter la Suisse : il est imposé en Suisse, au taux réduit des capitaux, et seules tes rentes AVS et LPP restent imposées en Italie, à 5 %.
Un exemple : avec 40 000 € de rentes AVS et LPP par an et un capital 3a de 150 000 € encaissé en Italie, tu paies environ 36 500 € sans le régime, contre 13 300 € avec le 7 %. Et si tu retires ton 3a avant ton départ, il ne te reste en Italie que les 5 % sur tes rentes. À l'inverse, si tu n'as que de l'AVS et de la LPP, reste aux 5 %.
Trois points à connaître aussi :
- Pension publique suisse (Confédération, canton, commune) : si tu es citoyen suisse, elle reste imposée en Suisse, même avec la double nationalité italienne.
- Capital LPP ou 3a retiré une fois en Italie : la Suisse prélève un impôt à la source, normalement remboursable. Mais depuis 2024, le Tessin puis d'autres cantons refusent de le rembourser pour les capitaux LPP imposés à 5 % en Italie. Un recours est en cours. Encore une raison d'anticiper tes retraits avant le départ.
- Santé : tu as trois mois après ton installation pour choisir. Soit tu gardes une caisse maladie suisse (environ 280 à 475 CHF par mois en 2025 pour un résident en Italie) et tu utilises le formulaire S1 pour accéder au système de santé italien, tout en gardant l'accès aux soins en Suisse. Soit tu optes pour le système italien, mais ce choix est en principe définitif.
🔍 Les vérifications à faire avant de te lancer (pour tout le monde)
- La population de ta commune. Il n'existe pas de liste officielle : on vérifie le chiffre ISTAT au 1er janvier de l'année précédant ton installation. Attention, certains sites présentent comme éligibles des villes qui dépassent le seuil.
- Une résidence bien réelle. Bail ou acte d'achat, factures, inscription à la residenza : le fisc italien peut contrôler que tu vis vraiment sur place. Et le timing de ton arrivée compte aussi.
- Le paiement dans les délais. Un oubli peut te faire perdre le régime. Et si tu y renonces, tu ne pourras plus jamais y revenir.
- L'accès aux soins. La qualité des soins varie en Sicile : pense à choisir une zone pas trop loin d'un bon hôpital.
- Les cas particuliers. Si tu as des cryptomonnaies ou un patrimoine important, leur traitement dans le régime mérite d'être validé au cas par cas.
🌅 En résumé
Le régime à 7 % est une vraie opportunité, encore plus depuis que les communes jusqu'à 30 000 habitants y ont accès. Ajoute à ça un coût de la vie et des prix immobiliers parmi les plus bas d'Italie, et la Sicile a tout d'une belle terre de retraite.
Mais son intérêt réel dépend de ton pays de départ :
- Depuis la France, tout se joue sur le type de ta pension et le risque de double imposition.
- Depuis la Suisse, tes rentes AVS et LPP bénéficient déjà d'un taux de 5 %. Le 7 % devient intéressant si tu as un 3e pilier ou des placements importants, et le bon timing de tes retraits compte autant que le régime choisi.
Dans les deux cas, fais faire le calcul par un fiscaliste qui connaît bien la fiscalité transfrontalière, avant de choisir ta commune. Tous les commercialistas ne maîtrisent pas ces subtilités.
On n'est pas fiscalistes, mais on est passés par l'installation et on sait vers qui t'orienter. Si tu veux en parler, on en discute lors d'un appel.
On partage ici notre expérience et notre compréhension du sujet, pas un conseil fiscal ou juridique. Les règles évoluent et dépendent de ta situation personnelle et des conventions entre pays : fais toujours valider ton cas par un professionnel qualifié avant de prendre une décision.
Tu rêves de passer ta retraite en Sicile ? 🌅 Chaque mois, on partage nos retours d'expérience depuis Marzamemi. Rejoins la newsletter pour ne rien rater.